Domain lendenwirbelsäulenschmerzen.de kaufen?
Wir ziehen mit dem Projekt
lendenwirbelsäulenschmerzen.de um.
Sind Sie am Kauf der Domain
lendenwirbelsäulenschmerzen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lendenwirbelsäulenschmerzen.de kaufen?
Wann Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird fällig, wenn Waren aus einem Nicht-EU-Land in die EU eingeführt werden. Sie wird auf den Wert der Ware sowie auf die Versandkosten erhoben. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Ware. In der Regel wird die Steuer vom Zoll bei der Einfuhr der Ware erhoben. Es ist wichtig, sich vor dem Import über die geltenden Steuersätze und -regelungen zu informieren, um unangenehme Überraschungen zu vermeiden. **
Warum Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird erhoben, um sicherzustellen, dass Waren, die aus dem Ausland importiert werden, ähnlich besteuert werden wie inländische Waren. Dies soll einen fairen Wettbewerb zwischen inländischen und importierten Produkten gewährleisten. Zudem dient die Einfuhrumsatzsteuer dazu, Einnahmen für den Staat zu generieren und die heimische Wirtschaft zu schützen, indem sie Importe verteuert und den Absatz von inländischen Produkten fördert. Darüber hinaus kann die Einfuhrumsatzsteuer auch dazu beitragen, bestimmte politische Ziele zu erreichen, wie zum Beispiel Umweltschutz oder die Förderung bestimmter Industriezweige. **

Ähnliche Suchbegriffe für Einfuhrumsatzsteuer
Top-Angebote
Produkte zum Begriff Einfuhrumsatzsteuer:



-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wer schuldet die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird von der Person oder dem Unternehmen geschuldet, das Waren aus dem Ausland einführt. Diese Steuer wird fällig, sobald die Waren die Grenze des jeweiligen Landes überschreiten. Der Importeur ist verantwortlich für die korrekte Berechnung und Abführung der Einfuhrumsatzsteuer an die Zollbehörden. Es ist wichtig, die geltenden Vorschriften und Steuersätze zu kennen, um Verzögerungen oder Strafen zu vermeiden. Letztendlich trägt der Importeur die finanzielle Verantwortung für die Einfuhrumsatzsteuer. **
-
Ist die Einfuhrumsatzsteuer abzugsfähig?
Ist die Einfuhrumsatzsteuer abzugsfähig? Die Einfuhrumsatzsteuer kann in der Regel als Vorsteuer geltend gemacht werden, wenn sie im Rahmen eines steuerbaren Umsatzes angefallen ist. Dies bedeutet, dass Unternehmen die gezahlte Einfuhrumsatzsteuer von der zu zahlenden Umsatzsteuer abziehen können. Es ist jedoch wichtig, die entsprechenden Voraussetzungen und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Einfuhrumsatzsteuer abzugsfähig ist. Es empfiehlt sich, sich von einem Steuerberater oder Fachexperten beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
-
Wer bekommt die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird in der Regel vom Importeur oder Empfänger der importierten Waren bezahlt. Diese Steuer wird erhoben, wenn Waren aus einem Drittland in die EU eingeführt werden. Der Betrag der Einfuhrumsatzsteuer richtet sich nach dem Wert der Waren sowie nach dem jeweiligen Umsatzsteuersatz des Einfuhrlandes. Die Einfuhrumsatzsteuer dient dazu, den Binnenmarkt zu schützen und sicherzustellen, dass auch importierte Waren den gleichen steuerlichen Bedingungen unterliegen wie im Inland hergestellte Produkte. **

Was ist die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer ist eine Steuer, die auf Waren erhoben wird, die in ein Land eingeführt werden. Sie wird in der Regel auf den Wert der Waren berechnet, der Zollwert genannt wird. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Waren. Sie dient dazu, den heimischen Markt zu schützen und Einnahmen für den Staat zu generieren. Die Einfuhrumsatzsteuer muss in der Regel vom Importeur entrichtet werden und wird oft zusammen mit dem Zoll erhoben. **
Wer erhebt die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird von der Zollbehörde des jeweiligen Landes erhoben. Diese Steuer wird fällig, wenn Waren aus dem Ausland in das Inland eingeführt werden. Der Betrag der Einfuhrumsatzsteuer richtet sich in der Regel nach dem Wert der importierten Waren sowie nach dem geltenden Steuersatz des jeweiligen Landes. Die Einfuhrumsatzsteuer dient dazu, den inländischen Markt zu schützen und sicherzustellen, dass auch bei Importen die entsprechenden Steuern entrichtet werden. **
Top-Angebote
Produkte zum Begriff Einfuhrumsatzsteuer:
-
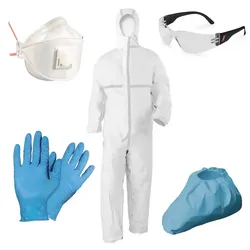
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandsfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird fällig, wenn Waren aus einem Nicht-EU-Land in die EU eingeführt werden. Sie wird auf den Wert der Ware sowie auf die Versandkosten erhoben. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Ware. In der Regel wird die Steuer vom Zoll bei der Einfuhr der Ware erhoben. Es ist wichtig, sich vor dem Import über die geltenden Steuersätze und -regelungen zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Warum Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird erhoben, um sicherzustellen, dass Waren, die aus dem Ausland importiert werden, ähnlich besteuert werden wie inländische Waren. Dies soll einen fairen Wettbewerb zwischen inländischen und importierten Produkten gewährleisten. Zudem dient die Einfuhrumsatzsteuer dazu, Einnahmen für den Staat zu generieren und die heimische Wirtschaft zu schützen, indem sie Importe verteuert und den Absatz von inländischen Produkten fördert. Darüber hinaus kann die Einfuhrumsatzsteuer auch dazu beitragen, bestimmte politische Ziele zu erreichen, wie zum Beispiel Umweltschutz oder die Förderung bestimmter Industriezweige. **
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wer schuldet die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird von der Person oder dem Unternehmen geschuldet, das Waren aus dem Ausland einführt. Diese Steuer wird fällig, sobald die Waren die Grenze des jeweiligen Landes überschreiten. Der Importeur ist verantwortlich für die korrekte Berechnung und Abführung der Einfuhrumsatzsteuer an die Zollbehörden. Es ist wichtig, die geltenden Vorschriften und Steuersätze zu kennen, um Verzögerungen oder Strafen zu vermeiden. Letztendlich trägt der Importeur die finanzielle Verantwortung für die Einfuhrumsatzsteuer. **
Ähnliche Suchbegriffe für Einfuhrumsatzsteuer
-
Physiotherapie bei SchmerzenPhysiotherapie bei Schmerzen , Neben lokalen Auslösern können viele weitere Faktoren zu chronischen und akuten Schmerzen führen. Der Autor des Buches hat das Ebenenmodell entwickelt, ein effektives und erfolgreiches Konzept zur Schmerztherapie. Es berücksichtigt die unterschiedlichen Parameter und folgt in Untersuchung und Behandlung einer klaren Struktur. Das Ebenenmodell: ein ganzheitliches Befund- und Therapiekonzept - Das System Schmerz verstehen und gezielt beeinflussen - Untersuchung aller in Frage kommenden Einflussebenen - erfolgreicher Aufbau einer individualisierten Schmerztherapie - direkt praktisch umsetzbar, mit vielen Fotostrecken und Übungen , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Erscheinungsjahr: 20160615, Produktform: Leinen, Redaktion: Hockenholz, Florian, Seitenzahl/Blattzahl: 496, Abbildungen: 510 Abbildungen, Keyword: Manuelle Medizin; Manuelle Therapie; Orthopädie; Physiotherapie; Reha; Rehabilitation; Schmerztherapie; chronische Schmerzen, Fachschema: Physikalische Therapie~Physiotherapie~Schmerztherapie, Fachkategorie: Physiotherapie~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Schmerz und Schmerztherapie, Thema: Verstehen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Verlag: Thieme, Länge: 277, Breite: 202, Höhe: 27, Gewicht: 1489, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1418330130,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mikrotherapie - WirbelsäuleMikrotherapie - Wirbelsäule , "micro is more" - Mikrotherapie interdisziplinär Rückenschmerzen zählen zu den häufigsten Erkrankungen beim Menschen. In diesem Praxisbuch erfahren Sie, wie Sie Ihre Patienten durch Einsatz der Mikrotherapie erfolgreich und nachhaltig behandeln. Auch spezielle Verfahren der Schmerztherapie werden direkt umsetzbar beschrieben. Der Herausgeber ist Pionier auf dem Gebiet und vermittelt Ihnen gemeinsam mit einem internationalen Autorenteam das interdisziplinäre Expertenwissen zum mikrotherapeutischen Vorgehen. Das Besondere: Der individuelle und interdisziplinäre Blickwinkel - individueller Therapieplan für jeden Patienten, interdisziplinär erstellt - interdisziplinärer Behandlungsansatz: angesprochen sind Radiologen, Schmerztherapeuten, Orthopäden, Chirurgen, Neurochirurgen, Anästhesisten, Neurologen, Krankengymnasten, Osteopathen - gemeinsame Analyse des klinischen Beschwerdebilds im Expertenboard und Behandlungsplan Schonendes und nachhaltiges Vorgehen im Detail - Behandlungspfad immer von leicht nach schwer: Schmerzauslöser nach Möglichkeit direkt unter Einsatz minimal- und mikroinvasiver Maßnahmen behandeln - Behandlung mit hochpräzisen mikrotherapeutischen Instrumenten - MRT als bevorzugtes Verfahren bei der Diagnostik und Beschreibung weiterer bildgebender Verfahren wie CT und Röntgen - Verknüpfung von HighTech bis Naturheilkunde: physiotherapeutische, traditionell chinesische, orthopädische, medikamentöse und andere Verfahren begleiten die Behandlung Sehr anschaulich aufbereitet - Über 600 brillante Abbildungen aller wichtigen Methoden, Techniken und bildgebenden Verfahren sowie ergänzende Schemata und tabellarische Übersichten - Dieses Expertenbuch zeigt Ihnen den schonendsten Behandlungsweg bei Erkrankungen der Wirbelsäule. Jederzeit zugreifen: Der Inhalt des Buches steht Ihnen ohne weitere Kosten digital in der Wissensplattform eRef zur Verfügung (Zugangscode im Buch). Mit der kostenlosen eRef App haben Sie zahlreiche Inhalte auch offline immer griffbereit. , Reiningungssets > Autopflege & Aufbereitung , Erscheinungsjahr: 20230705, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Mixed Media Product, Redaktion: Grönemeyer, Dietrich H. W., Seitenzahl/Blattzahl: 339, Abbildungen: 600 Abbildungen, Keyword: Behandlungsweg schonend; CT-gestützt; MRT-gestützt; Rückenschmerzen; mikroinvasiv; minimal-invasiv; schonend behandeln, Fachschema: Rückgrat~Wirbelsäule~Radiologie~Strahlen / Radiologie~Orthopädie, Fachkategorie: Orthopädie und Brüche~Klinische und Innere Medizin, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Medizinische Bildverarbeitung: Radiologie, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Länge: 317, Breite: 241, Höhe: 22, Gewicht: 1481, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000068297001 9783132416673-2 B0000068297002 9783132416673-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 2088772220,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Einfuhrumsatzsteuer abzugsfähig?
Ist die Einfuhrumsatzsteuer abzugsfähig? Die Einfuhrumsatzsteuer kann in der Regel als Vorsteuer geltend gemacht werden, wenn sie im Rahmen eines steuerbaren Umsatzes angefallen ist. Dies bedeutet, dass Unternehmen die gezahlte Einfuhrumsatzsteuer von der zu zahlenden Umsatzsteuer abziehen können. Es ist jedoch wichtig, die entsprechenden Voraussetzungen und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Einfuhrumsatzsteuer abzugsfähig ist. Es empfiehlt sich, sich von einem Steuerberater oder Fachexperten beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
-
Wer bekommt die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird in der Regel vom Importeur oder Empfänger der importierten Waren bezahlt. Diese Steuer wird erhoben, wenn Waren aus einem Drittland in die EU eingeführt werden. Der Betrag der Einfuhrumsatzsteuer richtet sich nach dem Wert der Waren sowie nach dem jeweiligen Umsatzsteuersatz des Einfuhrlandes. Die Einfuhrumsatzsteuer dient dazu, den Binnenmarkt zu schützen und sicherzustellen, dass auch importierte Waren den gleichen steuerlichen Bedingungen unterliegen wie im Inland hergestellte Produkte. **
-
Was ist die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer ist eine Steuer, die auf Waren erhoben wird, die in ein Land eingeführt werden. Sie wird in der Regel auf den Wert der Waren berechnet, der Zollwert genannt wird. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Waren. Sie dient dazu, den heimischen Markt zu schützen und Einnahmen für den Staat zu generieren. Die Einfuhrumsatzsteuer muss in der Regel vom Importeur entrichtet werden und wird oft zusammen mit dem Zoll erhoben. **
-
Wer erhebt die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird von der Zollbehörde des jeweiligen Landes erhoben. Diese Steuer wird fällig, wenn Waren aus dem Ausland in das Inland eingeführt werden. Der Betrag der Einfuhrumsatzsteuer richtet sich in der Regel nach dem Wert der importierten Waren sowie nach dem geltenden Steuersatz des jeweiligen Landes. Die Einfuhrumsatzsteuer dient dazu, den inländischen Markt zu schützen und sicherzustellen, dass auch bei Importen die entsprechenden Steuern entrichtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.